Risiko – ESC
Von Alliance Assurance bis Waddesdon: die Rothschildsche Funktion der Risikobepreisung
Quelle: (17) Risk – by esc – The price of freedom is eternal vigilance.
Lloyd’s of London ist kein Unternehmen im gewöhnlichen Sinne. Seit 1688 ist es ein Markt, auf dem Syndikate von Versicherungszeichnern Risiken übernehmen und verteilen1. Risiken werden vorgelegt, von Versicherungszeichnern anhand von Standards bewertet und entweder übernommen und bepreist – oder abgelehnt. Lloyd’s stellt die Infrastruktur bereit, über die Risiken bewertet, bepreist und abgewickelt werden.
Lloyd’s ist eine Clearingstelle für Risiken.
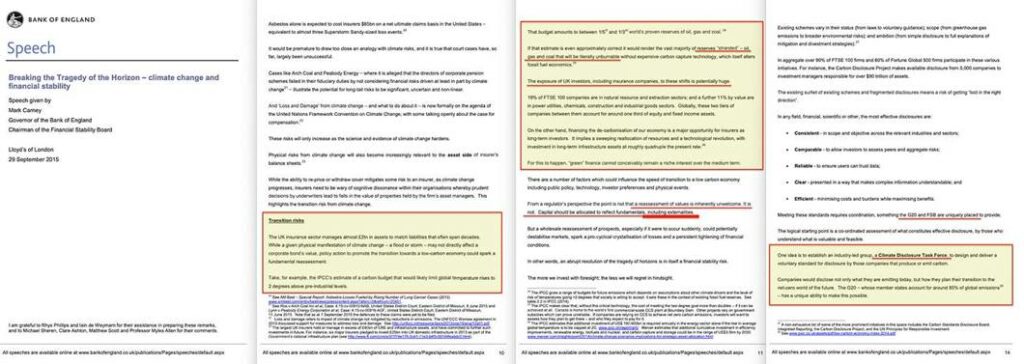
Bei Lloyd’s hielt Mark Carney im September 2015 seine Rede über die „Tragik des Zeithorizonts“2. Carney argumentierte, der Klimawandel berge systemische Finanzrisiken, die der Versicherungsmarkt nicht einpreise. Der Zeithorizont von Versicherungen – üblicherweise ein bis drei Jahre – sei zu kurz, um klimabezogene Risiken zu berücksichtigen, die über Jahrzehnte hinweg wirkten. Und diese Neuausrichtung führte zum Konzept der „Stranded Assets“, der gestrandeten Vermögenswerte.
Im Grunde wies die Clearingstelle für Geld (die Zentralbank) die Clearingstelle für Risiken (Lloyd’s) an, Standards zu übernehmen, die von der Clearingstelle für das Klima (IIASA/PIK) abgeleitet wurden.
Rückversicherung
Die Rückversicherung steht über dem Versicherungsmarkt – sie übernimmt eine Clearingfunktion für die Clearingfunktion: Der Rückversicherer schützt vor katastrophalen Verlusten und wendet seinerseits Standards an, um zu bestimmen, welche Risiken akzeptabel sind.
Munich Re, Swiss Re und eine Handvoll weltweit tätiger Rückversicherer legen faktisch die Parameter dafür fest, was weltweit rückversichert werden kann3. Wenn ein Rückversicherer entscheidet, dass ein bestimmtes Risiko nicht mehr akzeptabel ist – Küstenimmobilien in Hurrikangebieten, Stromerzeugung aus Kohle, Bohrungen in der Arktis –, setzt sich diese Entscheidung kaskadenartig bei jedem Versicherer fort, der auf Rückversicherung angewiesen ist – also bei jedem größeren. Der örtliche Versicherer muss keine Grundsatzentscheidung treffen, denn der Rückversicherer hat sie bereits für ihn getroffen.
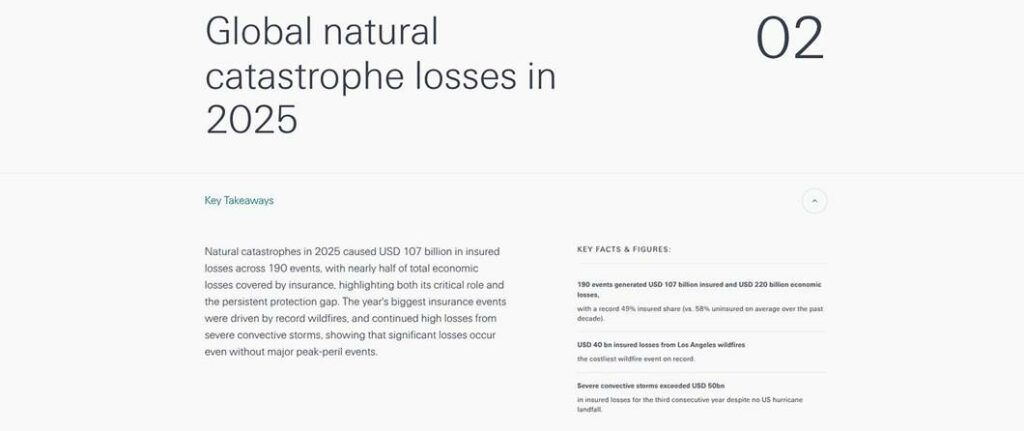
Munich Re veröffentlicht seit den 1970er-Jahren Daten zu klimabedingten Schäden4, und die sigma-Berichte von Swiss Re erfassen weltweite Katastrophenschäden5. Dabei handelt es sich um versicherungsmathematische Bewertungen – Pearsonsche Statistik, angewandt auf Schadenhäufigkeit und Schadenhöhe. Wenn ein Rückversicherer seine Modelle anpasst, passt sich die gesamte Versicherungskette mit an, und was gestern versicherbar war, wird morgen unversicherbar – nicht, weil Gesetze auf demokratischem Wege geändert wurden, sondern weil sich die Versicherungsstandards geändert haben.
Die Grundlagen
1824 gründeten Nathan Mayer Rothschild und Moses Montefiore die Alliance Assurance Company6, mit der ausdrücklichen Absicht, ein Versicherungsunternehmen „mit größerem Kapital und einflussreicheren Direktoren als je zuvor“ zu schaffen7. Ihr Gründungsaktuar war Benjamin Gompertz, eine anerkannte Autorität auf dem Gebiet der Sterblichkeit und Wahrscheinlichkeit8 – Statistik, angewandt auf die Risikobewertung, vier Jahrzehnte vor Karl Pearsons Geburt9.
Alliance brach 1824 durch ein Parlamentsgesetz das Monopol von Lloyd’s auf die Seeversicherung10; damit wurden die Seeversicherungsbestimmungen des Bubble Act von 1720 aufgehoben11. Anstatt sich der bestehenden Clearingstelle für Risiken anzuschließen, errichteten sie eine konkurrierende und öffneten den Markt durch Gesetzgebung.
Das britische Finanzwesen wurde im Verlauf der folgenden drei Jahre umstrukturiert. 1824 wurde das Seeversicherungsmonopol gebrochen. 1825 hob der Bubble Companies Act Beschränkungen für die Gründung von Aktiengesellschaften auf12. 1826 brach der Banking Co-partnerships Act das Monopol der Bank of England auf das Bankgeschäft in Form von Aktiengesellschaften13. Das Netzwerk, das die Alternative aufbaute, beseitigte in drei Jahren drei Monopole.
Die entstehende Architektur war mehrschichtig, und auf jeder Ebene galt dasselbe Prinzip – nichts besitzen, alles kontrollieren –, wobei von derselben Familie gleichzeitig zwei Ketten ausgingen.
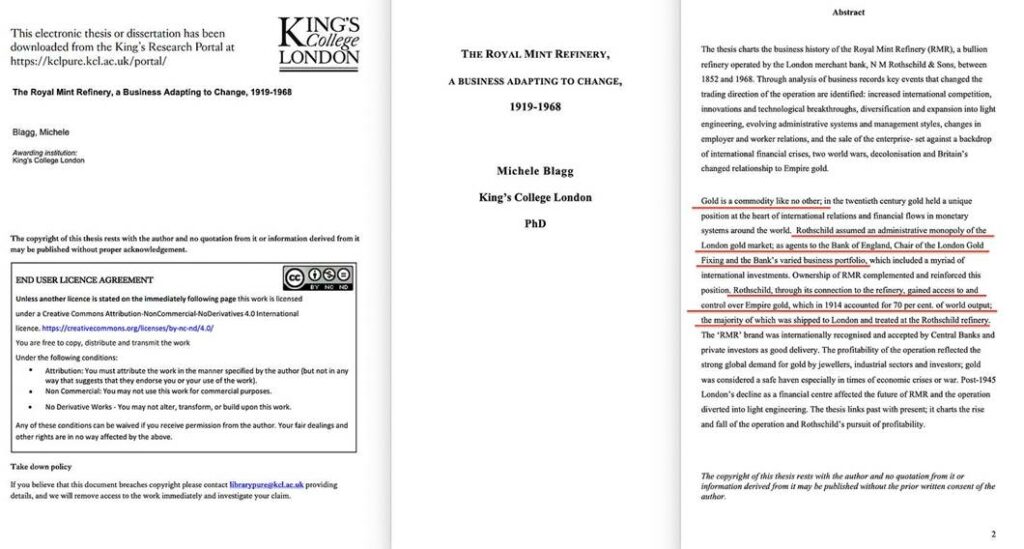
Die Geldkette: Wenn die Rothschilds die Quecksilberversorgung aus Almadén kontrollierten und die Royal Mint Refinery betrieben14, dann kontrollierten sie entscheidende Engpässe bei der Goldraffination. Quecksilber war für die Amalgamierung und Raffination von Gold unverzichtbar15. Die Royal Mint Refinery wurde 1852 an die Rothschilds verpachtet und bis 1967 von ihnen betrieben16 – unmittelbar vor dem Zusammenbruch des Londoner Goldpools17 und dem Übergang zu frei schwankenden Wechselkursen18. 1914 entfielen 70 Prozent der gesamten weltweiten Goldproduktion auf das Britische Empire; der größte Teil davon wurde nach London verschifft und in ihrer Anlage raffiniert19.
N.M. Rothschild & Sons war Edelmetallmakler der Bank of England, und das Londoner Goldfixing wurde von 1919 bis 2004 von den Rothschild-Büros aus geleitet20. Durch diese Stellung erlangte die Familie „ein administratives Monopol auf dem Londoner Goldmarkt“21. Über fünf Familienzweige in London, Paris, Frankfurt, Wien und Neapel übte sie die internationale Clearingfunktion für Staatsschulden, Devisen und Edelmetalltransfers aus22 – eine Funktion, die die Bank für Internationalen Zahlungsausgleich (BIZ) 1930 formalisierte und deren strukturelle Macht Julius Wolf vollständig erfasste, als er auf der Internationalen Währungskonferenz 1892 in Brüssel vorschlug, die Londoner Clearingarchitektur auf die Welt auszuweiten23. Im selben Raum saß Alfred de Rothschild, der das Modell der Bank of England als nahezu vollkommen pries und sich gegen den Bimetallismus aussprach24 – denn ein ausschließlich auf Gold beruhender Standard hielt das Währungssystem auf der Grundlage jenes Rohstoffs in Betrieb, den Rothschild raffinierte, bepreiste und vermittelte.
Die Risikokette verlief parallel: Alliance Assurance legte Zeichnungsstandards fest, die bestimmten, was versicherbar war25. Das wiederum bestimmte, was finanzierbar war, was für Banken als finanzierungswürdig galt und letztlich, was die Bevölkerung besitzen, bauen, verschiffen und handeln konnte.
Dieselbe Familie steuerte sowohl das Angebot als auch die Beschränkungen – Quecksilber bestimmte, wie viel Gold in das System gelangte, und der für das Versicherungsclearing maßgebliche Standard bestimmte, wohin große Transaktionen fließen konnten. Die Quecksilberlieferungen selbst waren über den Seeversicherungsmarkt versichert, den Alliance 1824 aufgebrochen hatte26. Die Bank of England agierte nicht innerhalb des London Bankers’ Clearing House – sie stand darüber, und die Rothschilds standen über der Bank of England, weil sie über Gold indirekt die Geldmenge sowie die internationalen Clearingmärkte kontrollierten.
1844 zentralisierte der Bank Charter Act27 die Banknotenausgabe bei der Bank of England. Als PEP neunzig Jahre später sämtliche Institutionen Großbritanniens untersuchte, kam die Organisation zu dem Schluss, dass allein die Bank of England keiner strukturellen Veränderung bedurfte. Die 1930 gegründete BIZ übernahm diese Struktur und weitete sie international aus.
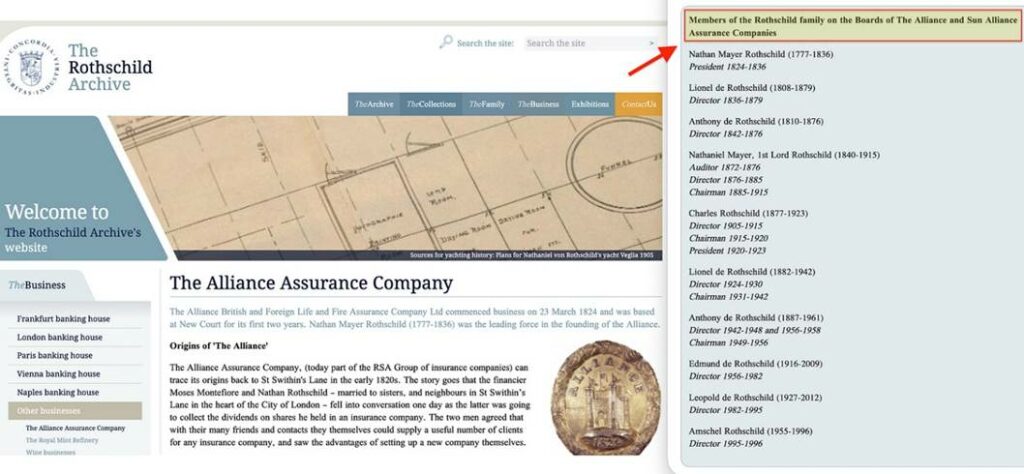
Zehn Mitglieder der Familie Rothschild gehörten dem Leitungsgremium von Alliance an und gewährleisteten so eine ununterbrochene Präsenz über 172 Jahre28, von Nathan Mayers Präsidentschaft 1824 bis zum Ende von Amschel Rothschilds Direktorenamt 1996. Charles Rothschild – der 1912 mit der Society for the Promotion of Nature Reserves die Klassifizierungsfunktion im Naturschutz aufbaute – war ab 1915 Vorsitzender und bis zu seinem Tod 1923 Präsident. Bankwesen, Versicherungen und Naturschutz – drei Clearingfunktionen, eine Familie. Der Stranded-Assets-Ansatz – der neu definiert, was versicherbar ist und welche Vermögenswerte durch Bepreisung ihrer wirtschaftlichen Existenz beraubt werden sollen – wurde später auf den Stranded Assets Forums entwickelt29, die auf dem Rothschild-Anwesen Waddesdon Manor stattfanden und von der Rothschild Foundation finanziell unterstützt wurden.
Die Zusammenkünfte sind nicht von der Funktion der Risikobepreisung getrennt – sie sind der Ort, an dem die Risikostandards entstehen. Private Treffen nur auf Einladung auf Anwesen wie Waddesdon und dem Bellagio-Zentrum der Rockefeller Foundation, bei denen die Teilnehmerlisten gezielt so zusammengestellt werden, dass sie als Beschränkung der Eingaben wirken – wer kontrolliert, wer im Raum sitzt, kontrolliert, was der Raum hervorbringt. Die Tagungsberichte bleiben üblicherweise unveröffentlicht (die Stranded Assets Forums bilden eine bemerkenswerte Ausnahme), und die entstehenden Rahmenwerke werden durch institutionelle Schichten hindurch reingewaschen, bis ihr Ursprung in den Zusammenkünften aus der regulatorischen Dokumentation verschwindet.
Nathan bepreiste über Alliance Seerisiken und über die Bank Staatsrisiken; Charles entwickelte die Naturschutzklassifizierung, während er den Vorsitz von Alliance innehatte; die Waddesdon-Foren bepreisen Klimarisiken über gestrandete Vermögenswerte. Unterschiedliche Epochen, unterschiedliche Bereiche, aber dieselbe Funktion – die Zusammenkunft ausrichten, die Standards setzen, die Abweichung bepreisen und diesen Preis durch das Finanzsystem weitergeben, bis die Nichteinhaltung unbezahlbar wird.
Man muss die Institutionen, die den Standard umsetzen, nicht besitzen – man muss den Raum bereitstellen, in dem der Standard verfasst wird. Die Clearingstelle ist nachgelagert – sie wendet den Standard an, sie verfasst ihn nicht.
Die Verlagerung
1911 erweiterte der Lloyd’s Act das Mandat von Lloyd’s auf „Versicherungen jeder Art“30 und verlieh ihm damit eine umfassende Zuständigkeit für Risiken, verbunden mit Selbstregulierung und Befreiung von externer Aufsicht.
1973 wurde die Geneva Association gegründet, deren Mitgliederzahl auf 80 Vorstandsvorsitzende der weltweit größten Versicherungs- und Rückversicherungsunternehmen begrenzt war31. Zu den Mitgründern gehörten Raymond Barre, später französischer Premierminister und Mitglied der Trilateralen Kommission32, sowie Fabio Padoa Schioppa, dessen Sohn Tommaso später dem Direktorium der EZB angehörte33.
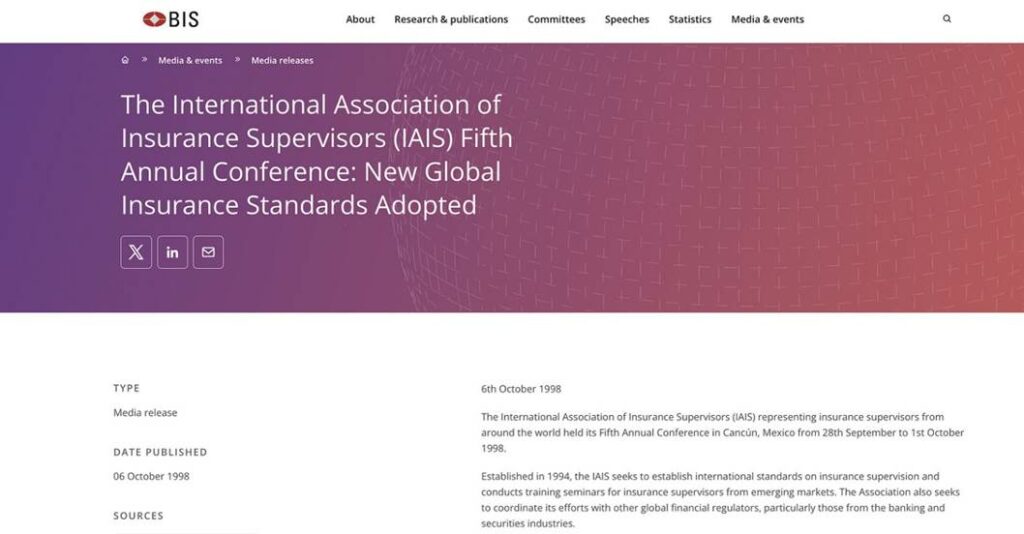
1994 wurde die Internationale Vereinigung der Versicherungsaufsichtsbehörden (IAIS) gegründet34, untergebracht bei der Bank für Internationalen Zahlungsausgleich im selben Gebäude wie der Basler Ausschuss und der Finanzstabilitätsrat35 – jedoch nicht auf gleicher Ebene. Die IAIS ist dem Basler Ausschuss vorgelagert36 und erstellt die Risikobewertungen, aus denen jene Standards werden, anhand deren die Compliance-Ebene das Clearing durchführt und über die das Bankensystem die Abwicklung vollzieht. Das Versicherungswesen setzt den an den runden Tischen definierten Standard operativ um, und das Zentralbankwesen wickelt auf seiner Grundlage ab.
Die IAIS besitzt keine Regulierungsbefugnis – sie gibt Grundprinzipien für die Versicherungsaufsicht (Insurance Core Principles) heraus37, die die jeweiligen Rechtsordnungen umsetzen müssen; andernfalls drohen ihnen Konsequenzen im Rahmen des Programms zur Bewertung des Finanzsektors (Financial Sector Assessment Programme) des IWF38. Der Beitrag, der ihr erstes Jahrzehnt dokumentiert, wurde von ihrem Generalsekretär Yoshi Kawai unter der Anschrift „c/o Bank for International Settlements“ verfasst und im Juni 2004 auf der 31. Generalversammlung der Geneva Association vorgestellt39 – die Geschichte der Aufsichtsinstanz, vorgetragen vor den 80 Vorstandsvorsitzenden, deren Unternehmen sie beaufsichtigt, und veröffentlicht in der eigenen Fachzeitschrift der Branche. Der Beitrag hält fest, dass die IAIS-Standards inzwischen unter Beteiligung von Beobachtern aus Versicherungs- und Rückversicherungsunternehmen in den Arbeitsgruppen ausgearbeitet werden.
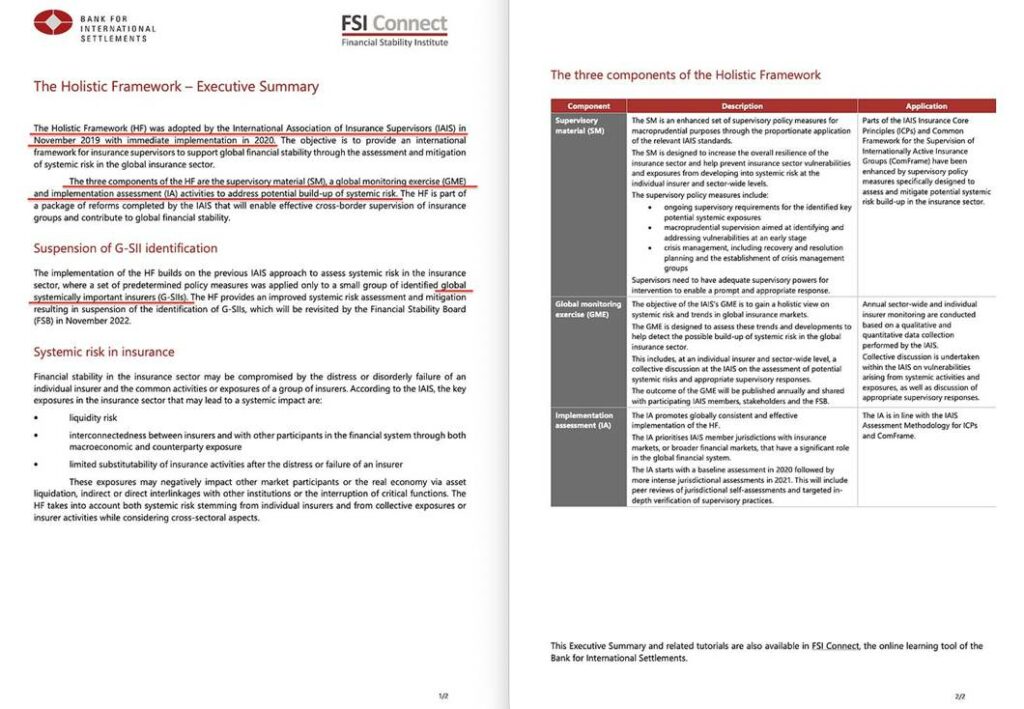
Im November 2019 verabschiedete die IAIS ihr „Holistic Framework“ zur Bewertung und Eindämmung systemischer Risiken im gesamten weltweiten Versicherungssektor40,41. Dieses Rahmenwerk ersetzte den bisherigen Ansatz, eine kurze Liste namentlich benannter global systemrelevanter Versicherer zu überwachen42, durch drei Komponenten, die den gesamten Sektor erfassen: Aufsichtsstandards (der Standard), ein jährliches weltweites Monitoring, das Daten sowohl einzelner Versicherer als auch des gesamten Sektors erhebt (Clearing – die Prüfung anhand des Standards), und Umsetzungsbewertungen, die feststellen, ob die jeweiligen Rechtsordnungen die Vorgaben eingehalten haben, und deren Ergebnisse in das Financial Sector Assessment Programme des IWF einfließen (Abwicklung – dort, wo die Feststellung Konsequenzen nach sich zieht).
Standards, Clearing und Abwicklung – betrieben von einer einzigen Institution, angesiedelt bei der BIZ, den gesamten weltweiten Versicherungssektor umfassend.
Kreditausfallswaps
Ein Kreditausfallswap (Credit Default Swap, CDS) ist funktional mit einem Versicherungsvertrag identisch, wird aber als Derivat eingestuft43 und unterliegt damit nicht dem Regulierungsrahmen für Versicherungen – weder Rückstellungen noch ein versicherbares Interesse sind erforderlich. Indem die Finanzbranche das Instrument als Derivat statt als Versicherung einstufte, stellte sie die Risikobepreisung über den Regulierungsrahmen für Versicherungen – derselbe strukturelle Schritt, den Röpkes Ordoliberalismus vollzog, als er Zentralbanken und Wirtschaftsordnung über die demokratische Politik stellte.
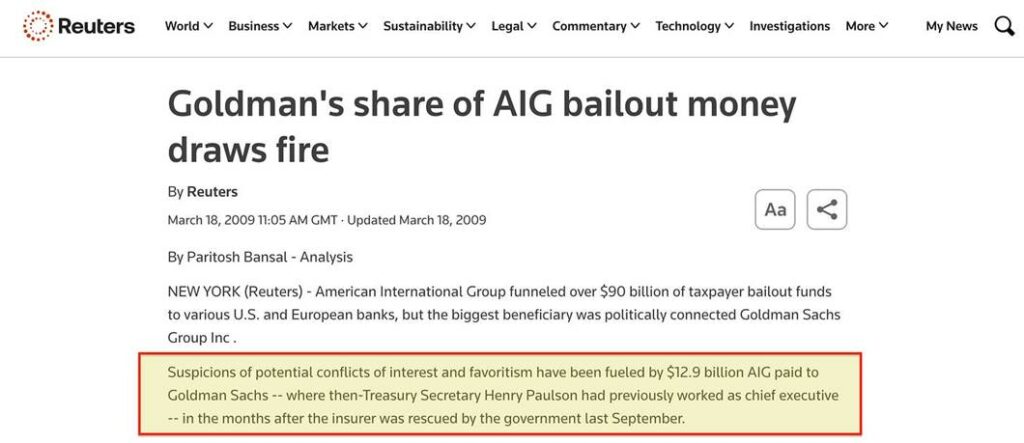
AIG verkaufte Kreditausfallswaps auf hypothekenbesicherte Wertpapiere im Umfang von 440 Milliarden US-Dollar44. Als die Hypothekenkredite ausfielen, stellte die Federal Reserve 182 Milliarden US-Dollar bereit45 – nicht, um AIG zu retten, sondern um die Banken zu retten, die sich mit CDS abgesichert hatten. Goldman Sachs erhielt 12,9 Milliarden US-Dollar, ausgezahlt zum Nennwert46.
Als die ordoliberalen Versicherungsprodukte ausfielen, wurde die Angelegenheit politisch. Bis dahin hatten ihre Anbieter erwartet, vor genau dieser Einflusssphäre abgeschirmt zu bleiben.
Ratingagenturen
Moody’s, S&P und Fitch fungieren als Clearingmechanismen für den Zugang zu den Kapitalmärkten; ihre Ratings bestimmen die Basler Eigenkapitalanforderungen47. Die Herabstufung eines Staates verteuert seine Kreditaufnahme, beschränkt den fiskalischen Spielraum und kann Austerität auslösen48 – drei private, nicht gewählte Unternehmen bestimmen die finanziellen Rahmenbedingungen, innerhalb deren ganze Nationen agieren.
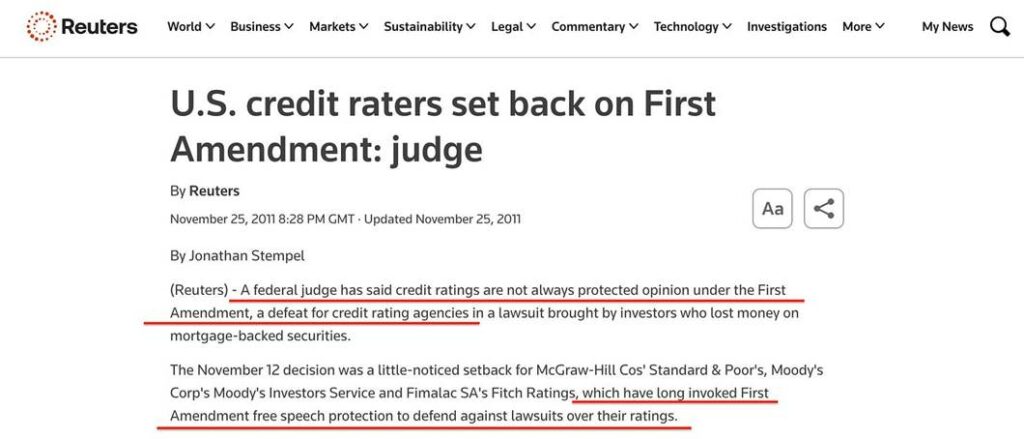
Vor 2008 bewerteten die Agenturen hypothekenbesicherte Wertpapiere mit AAA49. Als diese Wertpapiere ausfielen, argumentierten die Agenturen, ihre Ratings seien Meinungsäußerungen, die durch den Ersten Zusatzartikel zur US-Verfassung geschützt seien50. Die gescheiterte Clearingfunktion wurde gestärkt, statt ersetzt zu werden, und inzwischen beziehen die Agenturen ESG-Faktoren ein51 – sie verankern damit das Ethos in der Bonitätsbewertung, die in die Basler Eigenkapitalgewichtung einfließt und so bestimmt, was für Banken als finanzierungswürdig gilt.
Das Versagen von 2008 lässt sich auf das Verhalten von Großbanken, Ratingagenturen und unregulierten Versicherungen zurückführen – doch der gemeinsame Faktor ist das völlige Fehlen von Verantwortungsübernahme.
Das Wort
Risiko ist das Wort, das jedes Ethos in eine Clearingbedingung, jedes politische Ziel in einen technischen Standard und jede „ethische“ Verpflichtung in Mathematik verwandelt.
Doch bevor ein Risiko bepreist werden kann, muss die Kategorie geschaffen werden. Bevor jemand „Klimarisiko“ zur Kategorie erklärte, wurde es von Versicherungen nicht bepreist, von Basel nicht gewichtet und vom NGFS nicht modelliert.
Bevor „Pandemierisiko“ als Governance-Kategorie existierte, gab es keinen Markt für Pandemieanleihen52. Bevor das „KI-Risiko“ ausgerufen wurde53, gab es keine Alignment-Branche, die sich der Ausrichtung von KI auf menschliche Ziele widmet. Jede Kategorie entsteht bei einer Zusammenkunft und wird von einer standardsetzenden Instanz formalisiert; sobald sie existiert, wird die gesamte Architektur aus Messung, Bepreisung und Durchsetzung in einem Bereich aktiviert, der zuvor nicht über Risiken gesteuert wurde. Wer die Kategorie schafft, setzt den Standard, und wer den Standard setzt, schafft den Governance-Bereich, der über eine Clearingstelle gesteuert wird.
Die jüngste Kategorie veranschaulicht dieses Muster. Munich Re brachte 2018 aiSure auf den Markt54 – das weltweit erste Versicherungsprodukt für die Leistungsfähigkeit von KI. KI-Systeme müssen dessen technische Due-Diligence-Prüfung bestehen, bevor sie Versicherungsschutz erhalten können. Die Versicherungsseite bepreiste KI-Risiken bereits fünf Jahre, bevor der Gipfel von Bletchley sie im November 2023 formell zu einer Governance-Kategorie erklärte55.
2026 führt Lloyd’s das Clearing von KI-Haftungsrisiken über seine eigenen Syndikate durch56, die Dokumentationsanforderungen von aiSure sind unmittelbar auf die KI-Verordnung der EU und ISO/IEC 42001 abgestimmt57, und die Einhaltung des Governance-Rahmens wird zur Voraussetzung für Versicherungsschutz – das heißt, nicht regelkonforme KI-Systeme werden unversicherbar sein, sich nicht in großem Maßstab einsetzen und kaum noch monetarisieren lassen.
Die Governance der KI-Sicherheit wird derzeit diskutiert58.
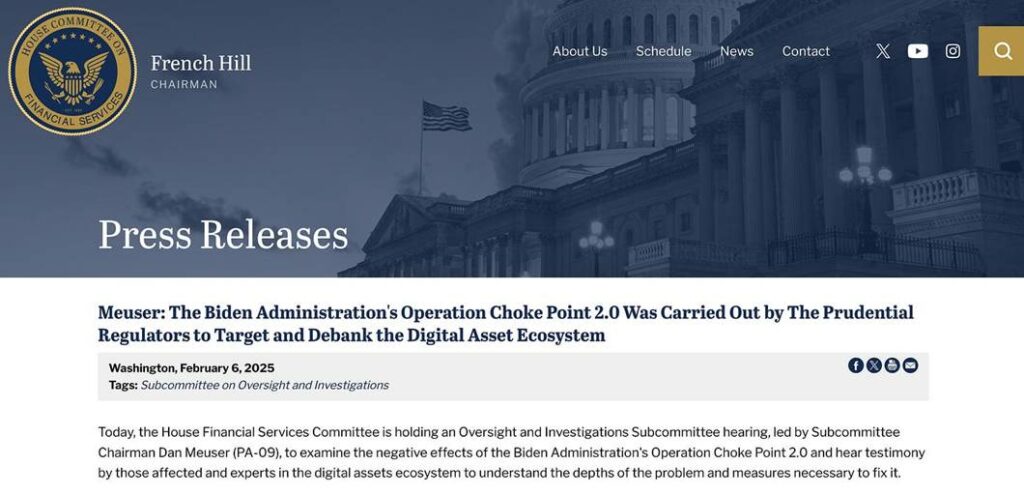
Preisrisiken verlangen nach Finanzstabilität59 – nach der Behauptung, Preisinstabilität erfordere fachkundige Steuerung durch Zentralbanker jenseits demokratischer Einflussnahme60. Systemische Risiken rechtfertigten die Rettungsmaßnahmen von 200861. Klimarisiken62 rechtfertigen gestrandete Vermögenswerte. Reputationsrisiken63 rechtfertigten die Operation Choke Point64. KI-Risiken rechtfertigen Alignment. Pandemierisiken65 rechtfertigten die Aussetzung regulärer Governance-Verfahren66.
In jedem Fall derselbe Vorgang – ein Ethos wird verkündet, in ein Risiko übersetzt und anschließend zu einem Standard, den die Clearingstelle anwendet. Sobald der Standard technischer Natur ist, lässt er sich nur noch schwer infrage stellen; denn über ein Ethos kann man zwar theoretisch streiten (wobei man Sie als unvernünftig erscheinen lassen wird), doch mit einem Risikomodell lässt sich nicht ohne Weiteres streiten.
Das Paradox
Auf jeder Stufe wird verlangt, etwas grundlegend Chaotisches zu stabilisieren – Märkte, Klima, Gesundheit, Ökosysteme –, jeweils ein komplexes adaptives System, das sich nicht unbegrenzt im Gleichgewicht halten lässt. Die Clearingfunktion behauptet, diese Instabilität zu bewältigen, doch tatsächlich unterdrückt sie sie.
Normale Volatilität – kleine, häufige, verkraftbare Korrekturen – wird gedämpft, und das System erscheint stabil. Doch unterdrückte Volatilität staut sich auf, bis sie in einem katastrophalen Ereignis ausbricht, das den Modellen zufolge nur einmal in zehntausend Jahren eintreten sollte, sich aber immer wieder alle zehn Jahre ereignet67 – und für das stets schon eine Lösung bereitsteht, die die Agenda vorantreibt.
2008 war kein Versagen der Clearingfunktion, sondern ihr Produkt, und jede Katastrophe führt zu demselben Ruf nach mehr Intervention, mehr Befugnissen und … mehr Unabhängigkeit für die Zentralbank. Die Institution, die die Instabilität verursacht hat, ist zugleich diejenige, die von der Reaktion darauf profitiert – und die letztendliche Rechtfertigung lautet, die daraus entstehende Komplexität sei für menschliche Steuerung zu groß, weshalb die Clearingfunktion auf KI übertragen werden müsse.
Genau dieses Argument brachte Epstein in seinem Interview mit Steve Bannon vor.
Der Rückzug
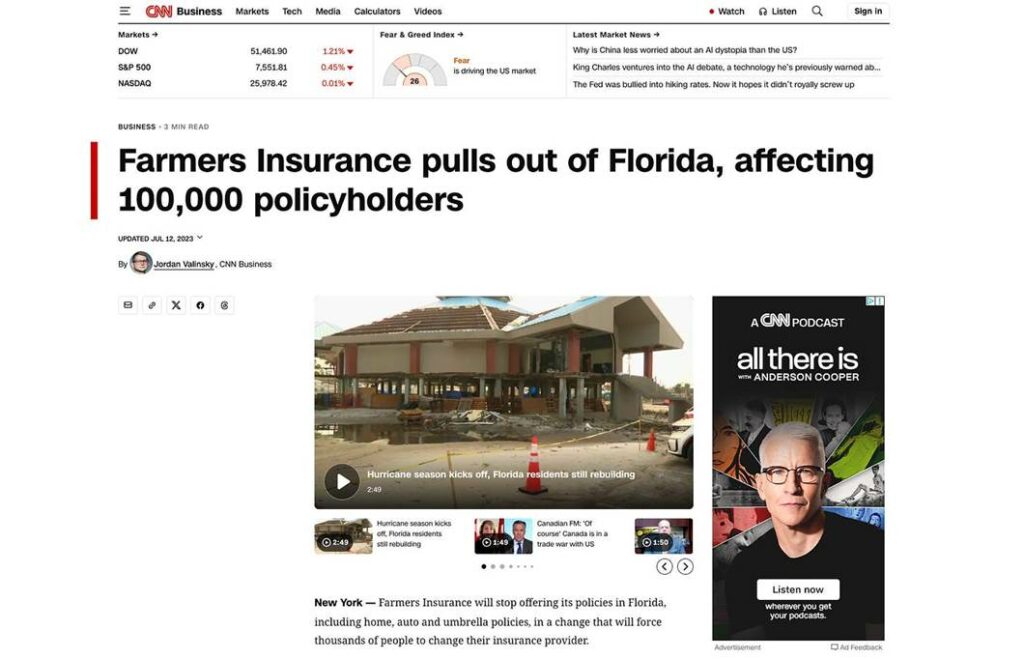
Der Rückzug der Versicherungswirtschaft aus Regionen, die Klimarisiken ausgesetzt sind68, ist der Stranded-Assets-Mechanismus in Echtzeit – ohne Gesetzgebung, ohne digitales Zentralbankgeld (CBDCs) und ohne programmierbares Geld. Wenn Sie Ihre Immobilie nicht versichern können, können Sie sie nicht mit einer Hypothek belasten; und wenn Sie sie nicht mit einer Hypothek belasten können, können Sie sie nicht verkaufen. State Farm zog sich aus Kalifornien zurück und Farmers Insurance aus Florida69 – in beiden Fällen beruhte die Entscheidung auf versicherungsmathematischen Erwägungen, und in keinem Fall wurde sie von einer Regierung getroffen.
Wo sich private Versicherungen zurückziehen, schließen öffentliche Auffanglösungen die Lücke – doch sie bringen neue Bedingungen mit sich: die Einhaltung von Standards zur Klimaanpassung, aus Klimamodellen abgeleitete Bauvorschriften und auf NGFS-Szenarien gestützte Beschränkungen der Landnutzung70. Die Versicherung, die an die Stelle der zurückgezogenen tritt, enthält Bedingungen, die die ursprüngliche nicht hatte71.
Es gibt Möglichkeiten, Abhilfe zu suchen – öffentliche Auffanglösungen wie Kaliforniens FAIR Plan72, gewählte Versicherungsaufsichtsbeauftragte und zur Prüfung einzureichende Versicherungstarife –, doch diese Wege sind langsamer und kostspieliger als der Rückzug. Bis die Auffanglösung das Risiko übernimmt, hat die private Architektur die neuen Standards bereits gesetzt, und die Auffanglösung übernimmt sie – denn die öffentlichen Standards werden aus denselben NGFS-Szenarien und Klimamodellen abgeleitet, die dem privaten Rückzug zugrunde lagen. Der Standard ändert sich nicht. Es ändert sich nur der Kanal, über den er ankommt.
Und sollten sich die NGFS-Szenarien als falsch erweisen … dann begegnet man auch dem mit einem völligen Fehlen von Verantwortungsübernahme.
Der Schatten
Jede Clearingfunktion der Governance hat ein Gegenstück im Versicherungswesen – für jeden Bereich, in dem ein Standard gilt, gibt es eine Prämie, die die Abweichung davon bepreist.
- Frieden – Kriegsrisiken73, Versicherungen gegen politische Risiken74, Warenkreditversicherungen75.
- Gesundheit – Krankenversicherungen, Pandemierisikoanleihen76.
- Umwelt – Klimarisikomodelle, Umwelthaftung77, gestrandete Vermögenswerte.
- Finanzen – Kreditausfallswaps, Kreditversicherungen, Einlagensicherung.
- Cybersicherheit – Cyberversicherungen78, bei denen die Nichteinhaltung von Vorgaben zur Ablehnung des Leistungsanspruchs führt.
- Unternehmensführung – D&O-Versicherungen79, bei denen nicht versicherbare Führungskräfte keine Mandate in Leitungsgremien übernehmen können.
- Lieferkette – Rahmenwerke für Sorgfaltspflichten werden zu Zeichnungskriterien.
- Bauwesen – unversicherbar bedeutet nicht hypothekarisch beleihbar und damit unverkäuflich.
- Lebensmittel – Agrarversicherungen und Versicherungen für Lebensmittelsicherheit80.
- Freiberufliche Dienstleistungen – Berufshaftpflicht, bepreist anhand von Standards, die die Berufsträger nicht selbst gesetzt haben.
In jedem Bereich wirken gleichzeitig zwei Durchsetzungsmechanismen – die Governance-Seite ist langsam, sichtbar und politisch anfechtbar, während die Versicherungsseite schnell, unsichtbar und finanziell nicht anfechtbar ist.
Die Hierarchie verläuft über eine Ebene der Zusammenkünfte – der Standard entsteht an den runden Tischen, das Versicherungswesen setzt ihn schneller und weniger sichtbar operativ um als die Governance-Seite, und beide laufen bei der BIZ zusammen. Dort übersetzt die IAIS versicherungsmathematische Modelle in Insurance Core Principles, das NGFS übersetzt Klimaszenarien in Aufsichtsparameter, die IOSCO beaufsichtigt die Wertpapier- und Ratinginfrastruktur81, und der Basler Ausschuss setzt das Ergebnis als Vorgaben zur Eigenkapitalunterlegung um.
Nach herkömmlichem Verständnis bepreist das Versicherungswesen ein von Regulierungsbehörden definiertes Risiko. Die strukturelle Realität ist, dass das Versicherungswesen ein auf der Ebene der Zusammenkünfte definiertes Risiko operativ umsetzt und das Zentralbankwesen das Ergebnis abwickelt.
Der Kreislauf
Das Ethos wird verkündet – Nachhaltigkeit, Gesundheit, Sicherheit, Stabilität – und von der Versicherungs- und Modellierungsebene in eine Risikobewertung übersetzt. Die Risikobewertung wird zum Standard, und dessen Einhaltung wird als der Mechanismus dargestellt, der das Risiko verringert (wer den Nachhaltigkeitsstandard einhält, verringert das Klimarisiko; wer den Gesundheitsstandard einhält, verringert das Pandemierisiko; wer den Finanzstabilitätsstandard einhält, verringert das systemische Risiko). Die Compliance-Ebene führt die Clearingprüfung anhand des Standards durch, und das Bankensystem wickelt das Ergebnis ab.
Ethos → Standard → Clearing → Abwicklung → Ergebnis.
Die Trägermedien verlagern sich. Zwischen dem Standard und der Clearingfunktion liegt eine Übersetzungsebene – die IAIS übersetzt versicherungsmathematische Modelle in Insurance Core Principles, das NGFS Klimaszenarien in aufsichtliche Leitlinien und das ISSB Nachhaltigkeitsdaten in Offenlegungsstandards82. Das Clearing verlagert sich in die KI, nicht zuletzt durch das Projekt AISE83, den Machbarkeitsnachweis der BIZ für eine KI-gestützte Aufsicht über den Massenzahlungsverkehr. Die Abwicklung verlagert sich in programmierbares Geld, und zwar durch das Projekt Rosalind, das anhand von dreiunddreißig API-Funktionen die Programmierbarkeit durch den Privatsektor erprobte. Das führt zu bedingten Zahlungen und zur Finanzialisierung der Compliance, bei der das Ergebnis für Sie entweder eine angenommene oder eine abgelehnte Transaktion ist.
Drei Funktionen, drei Trägermedien, die letztlich auf einen einzigen Rechenakt zulaufen – sozusagen die endgültige Verschmelzung der Compliance.
Wer definiert, was als riskant gilt, kontrolliert, was finanziert wird; und wer kontrolliert, was finanziert wird, kontrolliert, was entwickelt, erhalten … und zum gestrandeten Vermögenswert wird.
Warum sie das Geld nicht brauchen
Die langfristig maßgebliche Währung ist nicht Geld, nicht die Geldmenge und auch nicht die Inflation – es ist das Risiko. Ohne ein Maß für Risiko kann es keine Abweichung von der Norm geben. Preisstabilität ist das Versprechen, dass sich die Preise innerhalb einer Bandbreite bewegen, in der Hoffnung, Risiken zu verringern oder sogar zu beseitigen. Wenn es bei der langfristig maßgeblichen Währung letztlich um Risiko geht, dann hat derjenige den tiefsten strukturellen Einfluss, der Risiko definiert und bepreist – was vielleicht den Hintergrund dafür liefert, weshalb die Stranded Assets Forums in Waddesdon stattfanden und von der Rothschild Foundation finanziell unterstützt wurden.
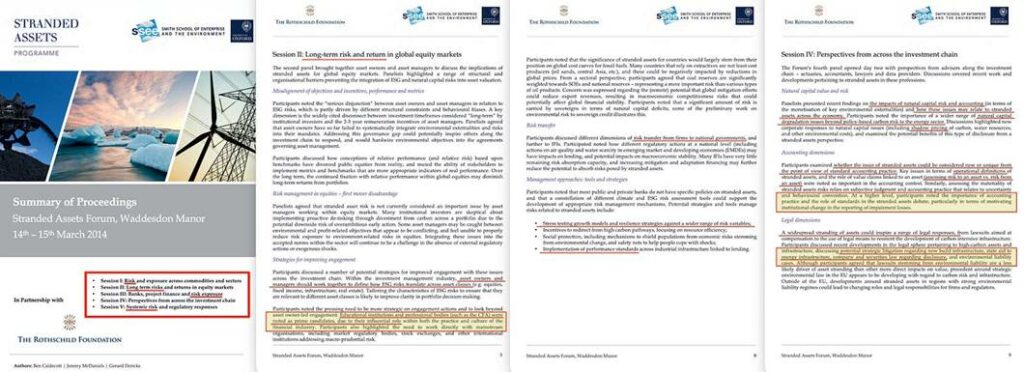
Deshalb pries Alfred de Rothschild das Modell der Bank of England, anstatt danach zu streben, sie zu besitzen. Die Bank of England kontrolliert die Geldmenge, doch diese bewegt sich innerhalb von Parametern, die die ihr übergeordnete Risikoarchitektur festlegt. Wer die Geldmenge beherrscht, verfügt über einen Hebel – mächtig, aber auf einen einzigen Bereich begrenzt. Wer die Funktion der Risikobepreisung kontrolliert, verfügt über einen Hebel für jede Transaktion im System, denn jede größere Transaktion ist mit Risiken verbunden, und wer diese Risiken bepreist, legt die Bedingungen fest, unter denen die Transaktion stattfindet.
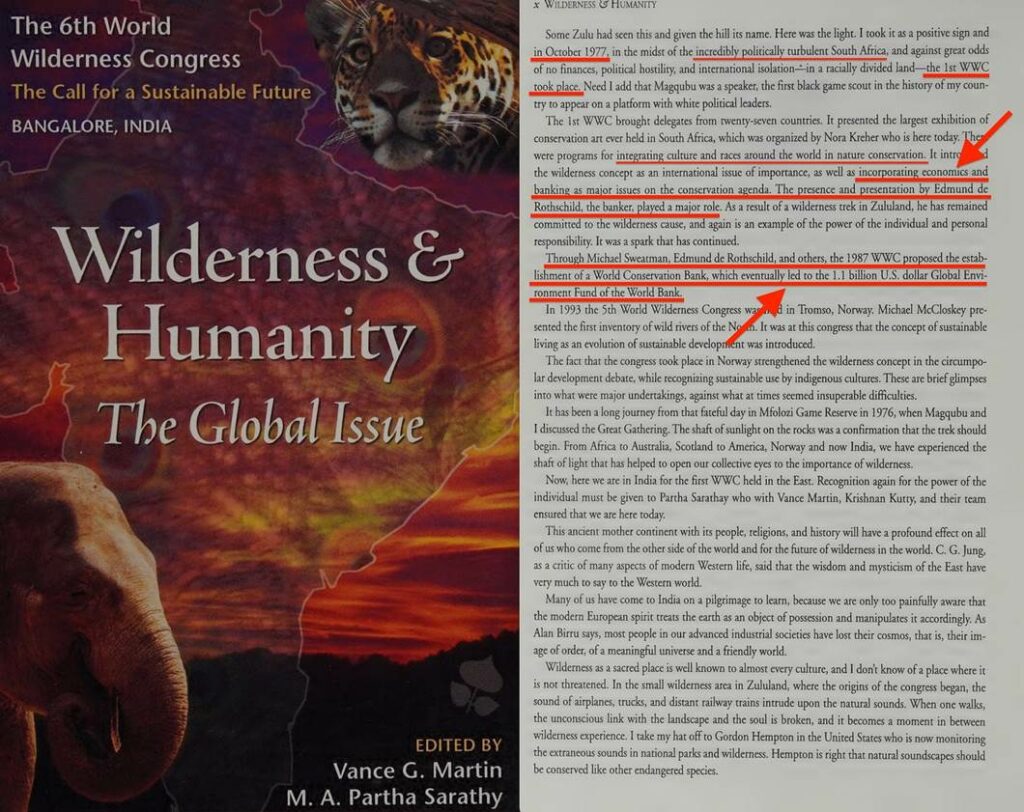
Die Familie, die 1824 die Clearingfunktion im Versicherungswesen aufbaute84, 1912 die Naturschutzklassifizierung ausarbeitete85, 1977 den Mechanismus zur Überführung von Naturschutz in Finanzgeschäfte vorschlug86, zwischen 1984 und 1993 den interreligiösen Rahmen für Wirtschaftsethik mitentwickelte87 und die Stranded Assets Forums in Waddesdon ausrichtete88, war nie in erster Linie im Bankgeschäft tätig – sie war im Geschäft der Risikobepreisung tätig, und das Bankgeschäft war ein Ergebnis dieser Funktion, nicht deren Ursprung.
Die Architektur ist ein Fraktal, in dem jede Dynastie einen Zweig der Kette vom Ethos zur Bepreisung kontrolliert. Rockefeller liefert die Wissenschaft – die Forschung, die Modelle, die Daten, aus denen das Ethos abgeleitet wird. Carnegie liefert die Governance-Norm – die internationale Friedensarchitektur, anhand deren Abweichungen bepreist werden. Rothschild betreibt den Bepreisungsmechanismus – er übersetzt alles, was die anderen Familien hervorbringen, in finanzielle Bedingungen.
Die Wissenschaft erzeugt das Ethos, die Governance-Architektur definiert die Norm, und der Mechanismus der Risikobepreisung übersetzt Abweichungen in finanzielle Bedingungen. Wer diesen Bepreisungsmechanismus kontrolliert, muss weder die Geldmenge noch die Regierung noch die Wissenschaft kontrollieren, denn alle drei agieren innerhalb der Bedingungen, die der Bepreisungsmechanismus festlegt.
Die Religion
Wenn Risiko das grundlegende Trägermedium ist – wenn der gesamte Durchsetzungsmechanismus darauf beruht, Abweichungen von einer Norm zu bepreisen –, dann braucht das System eine Norm, die alles umfasst: sämtliche menschlichen Tätigkeiten, alle natürlichen Systeme, den Planeten selbst. Eine nur teilweise geltende Norm lässt Bereiche unbepreist, und unbepreiste Bereiche lassen sich innerhalb dieser Architektur nicht steuern.
Eine Norm, die alles umfasst, ist kein politischer Handlungsrahmen – sie ist eine Religion. Die Architektur ist darauf angewiesen, dass es sich um eine Religion handelt, denn eine politische Maßnahme lässt sich diskutieren und eine Vorschrift aufheben, aber eine heilige Verpflichtung wirkt dort, wo sich das Hinterfragen wie Ketzerei anfühlt.
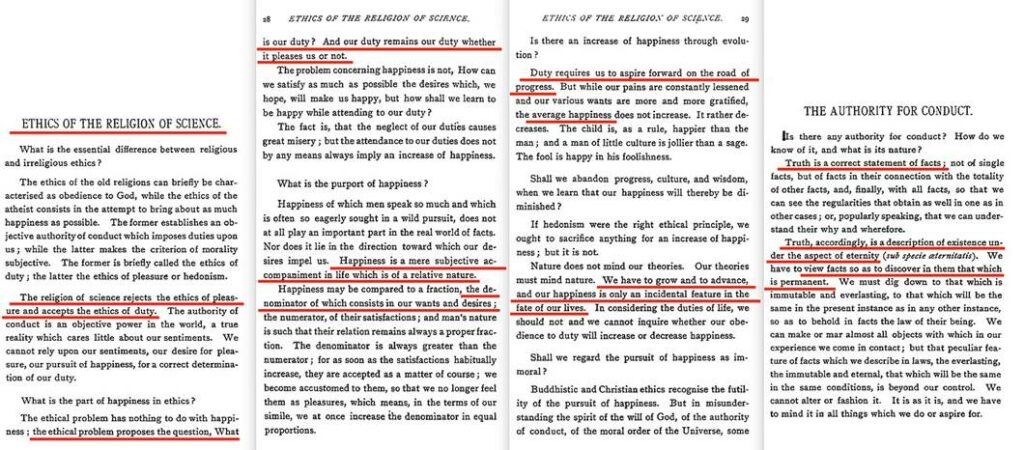
Den philosophischen Rahmen dafür lieferte Hermann Cohen, der die Ethik über die Religion stellte – Religion war nicht die Quelle der Moral, sondern ihr Übertragungskanal, der Vermittlungsmechanismus, durch den der Bevölkerung moralisches Bewusstsein vermittelt wird. Cohens Einfluss zieht sich über Martin Buber, Emmanuel Levinas, Hans Jonas und das Prinzip Verantwortung89 bis hin zu Hans Küngs Weltethos von 1993 beim Parlament der Weltreligionen90 – demselben Parlament, dessen Vorsitz ein Jahrhundert zuvor Paul Carus mit seiner spinozistischen Religion der Wissenschaft innegehabt hatte91.
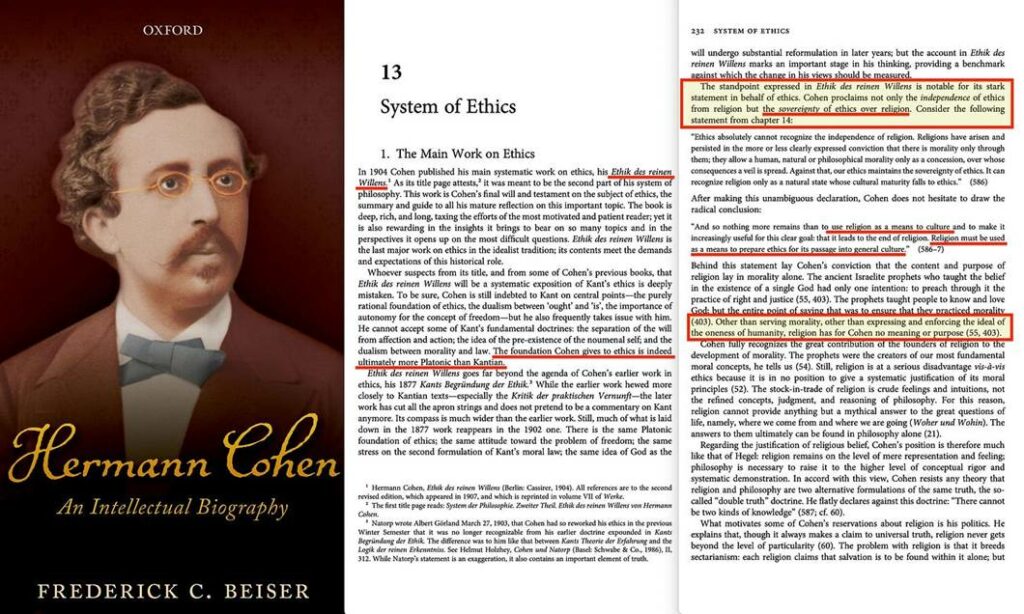
Diese Kette wird in den Beiträgen dieses Substack dokumentiert. 1893 vertrat Carus die Auffassung, dass die Wissenschaft die Moral bestimmt. 1993 schlug Küng einen universellen ethischen Rahmen vor, und die von einem Rothschild in Auftrag gegebene interreligiöse Erklärung definierte die treuhänderische Verantwortung für die Schöpfung, die Verantwortung gegenüber Anspruchsgruppen und das Prinzip, dass Eigentum nicht absolut ist. One Health verschmolz die Gesundheit von Menschen, Tieren und dem Planeten zu einem einzigen Governance-Rahmen, und die planetaren Belastungsgrenzen definierten das Erdsystem selbst als Norm – von der abzuweichen das ultimative Risiko darstellt.
Die Leontief-Inverse ist die mathematische Formalisierung dieser Vision – jeder Mensch, jede Tätigkeit, jeder Ressourcenfluss wird als Koeffizient in einer planetaren Matrix berechnet und anhand der Abweichung von einer Norm bepreist, die die gesamte Schöpfung umfasst. Die Mathematik – Pearsons Statistik, Gompertz’ versicherungsmathematische Tabellen, Leontiefs Inverse – ist die Sprache, in der das Heilige als das Technische ausgedrückt wird; das Ethos wird dadurch unanfechtbar, nicht weil es heilig ist, sondern weil es eine Zahl ist.
Die institutionellen Grundlagen für diese Konvergenz wurden auf dem Zweiten Vatikanischen Konzil (1962–1965) gelegt, als Nostra Aetate die katholische Kirche von „außerhalb der Kirche kein Heil“ zu der Anerkennung führte, dass „die katholische Kirche nichts von alledem ablehnt, was in diesen Religionen wahr und heilig ist“92 – die Voraussetzung für ein universelles Ethos, das über alle Glaubensrichtungen und Kulturen hinweg wirken konnte.
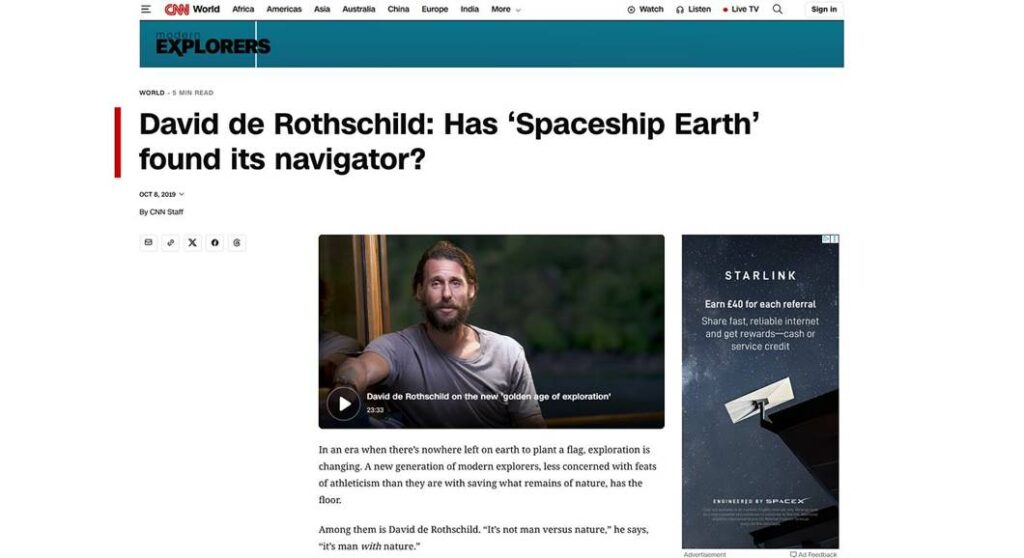
Und es gibt ein Mitglied der in diesem Essay durchgehend behandelten Familie, das sich selbst als „Navigator des Raumschiffs Erde“ bezeichnet93. David de Rothschild – Gründer von Voice for Nature94 und Förderer jenes Ethos, das in die Risikobewertung einfließt, die wiederum den auf dem Anwesen seiner Familie entwickelten Stranded-Assets-Ansatz speist95. Der Navigator steuert nicht, indem er Befehle erteilt – der Navigator steuert, indem er neue Risikokategorien ausruft. Klimarisiko, Biodiversitätsrisiko, Pandemierisiko, KI-Risiko – jede dieser Kategorien aktiviert, sobald sie ausgerufen und formalisiert ist, eine drei Jahrhunderte alte Durchsetzungsarchitektur im gesamten globalen Finanzsystem. Die Funktion versteckt sich nicht – sie nennt sich Umweltschutz, Nachhaltigkeit, Natur, damit man sie nicht als Bepreisungsmechanismus erkennt. Aber genau das ist sie. Der Navigator arbeitet durch die Beschränkung der Eingaben – indem er definiert, welche Risikokategorien existieren, bestimmt er, welche Optionen allen nachgelagerten Akteuren offenstehen; und mit jeder neuen Kategorie verengt sich der Korridor, ohne dass irgendjemand dies als Einhegung erlebt.
Der Navigator ist derjenige, der festlegt, was als Risiko für den Planeten Erde gilt. Er steuert nicht selbst – er programmiert den Autopiloten. Und auf CNN sagt er Ihnen, worin diese Funktion besteht: Allgemeine Systemtheorie mit geschlossenem Regelkreis (auch bekannt als „Raumschiff Erde“).
Im Klartext – Steuerung von Flüssen.
Nachwort: Die Artikelserie
Für Leser, die diesen Substack verfolgt haben, könnten die folgenden Verbindungen hilfreich sein.
Convened in Private dokumentierte, wie Rahmenwerke bei Zusammenkünften verfasst werden, die nur auf Einladung zugänglich sind. Jede solche Zusammenkunft hat ein entsprechendes Ergebnis in der Versicherungsarchitektur – Waddesdon brachte den Stranded-Assets-Ansatz hervor, Bellagio das Vokabular des Impact Investing und Genf den Rahmen, anhand dessen Pandemierisikoanleihen bepreist werden.
Mistaken for Reality dokumentierte, wie die Axiome der Architektur als schlichte Tatsachen statt als politische Entscheidungen vermittelt werden. Dieser Essay legt den Mechanismus offen – das Ethos wird in ein Risiko übersetzt, und Risiko klingt nach Mathematik.
The Clearinghouse dokumentierte die bereichsübergreifende Ausweitung der Clearingfunktion. Dieser Essay zeigt, dass jeder Bereich bereits ein Gegenstück im Versicherungswesen hatte.
The Ghost of Wassily Leontief beschrieb die inverse Input-Output-Matrix, die für jeden Risikobereich Koeffizienten in Geldeinheiten berechnet. Die Strukturen sind isomorph.
The Rosetta Stone dokumentierte das Zusammenfließen zweier geistiger Strömungen – die eine über Marx, Bogdanow, Leontief, Wiener und Beer; die andere über die lurianische Kabbala, Laitman sowie Bursteins und Negoitas Kabbalah System Theory. Die KST-Papiere liefern die technische Spezifikation. Dieser Essay liefert den Durchsetzungsmechanismus – und die drei hier dokumentierten Traditionen von Zusammenkünften entsprechen den drei KST-Ebenen: die runden Tische der kognitiven Ebene (Normsetzung), Rockefellers Bellagio der emotionalen Ebene (Bewertung und Messung) und Rothschilds Waddesdon der Verhaltensebene (Bepreisung und Durchsetzung). Drei Dynastien, von denen jede eine Ebene einer rekursiven Steuerungstopologie betreibt.
Und es gibt einen Glauben, dessen strukturelle Vereinbarkeit mit dieser Architektur vollständig ist. Der Bahá’í-Glaube, 1844 verkündet – im selben Jahr, in dem der Bank Charter Act das Währungswesen bei der Bank of England zentralisierte –, lehrt die Übereinstimmung von Wissenschaft und Religion, die Beseitigung extremer Gegensätze von Reichtum und Armut, allgemeine Bildung, ein internationales Tribunal zur Streitbeilegung, eine internationale Hilfssprache und eine Weltföderation durch eine politische Architektur des „Dritten Weges“. Jedes Prinzip entspricht einem Bestandteil der Architektur, die in den Beiträgen dieses Substack dokumentiert wird. Ob dies beabsichtigt ist oder nicht, ist eine Frage, die POSIWID bedeutungslos macht.
Fußnoten
1 https://www.lloyds.com/about-lloyds/history
2 https://www.bankofengland.co.uk/speech/2015/breaking-the-tragedy-of-the-horizon-climate-change-and-financial-stability
3 https://www.swissre.com/institute/research/sigma-research.html
4 https://www.munichre.com/en/solutions/for-industry-clients/natcatservice.html
5 https://www.swissre.com/institute/research/sigma-research/sigma-2026-01-natcat-2025-wildfire-storm-risk/global-natcat-losses-2025.html
6 https://www.londonmuseum.org.uk/collections/v/object-794571/alliance-assurance-company-limited/
7 https://www.wikiwand.com/en/Alliance_Assurance
8 https://www.theactuary.com/2025/03/24/mortality-man-influence-benjamin-gompertz
9 https://www.britannica.com/biography/Karl-Pearson
10 https://www.rothschildarchive.org/business/other_business/the_alliance_assurance_company
11 https://www.historic-uk.com/HistoryUK/HistoryofEngland/South-Sea-Bubble/
12 https://api.parliament.uk/historic-hansard/commons/1825/jun/02/repeal-of-the-bubble-act
13 https://www.natwestgroup.com/heritage/history-100/objects-by-theme/turning-points/bank-articles-1826.html
14 https://www.rothschildarchive.org/business/n_m_rothschild_and_sons_london/rothschild_and_gold
15 https://www.mgsrefining.com/blog/the-role-of-mercury-in-gold-refining/
16 https://www.rothschildarchive.org/business/other_business/royal_mint_refinery
17 https://learn.apmex.com/learning-guide/history/london-gold-pool/
18 https://history.state.gov/milestones/1969-1976/nixon-shock
19 https://kclpure.kcl.ac.uk/ws/files/12495913/Studentthesis-Michele_Blagg_2013.pdf
20 https://www.rothschildarchive.org/collections/archivists_choice/september_2019_flag_from_the_gold_fixing_room_new_court_2004
21 https://kclpure.kcl.ac.uk/ws/files/12495913/Studentthesis-Michele_Blagg_2013.pdf
22 https://www.britannica.com/money/Rothschild-family
23 https://books.google.nl/books?id=wsGUffPEQKwC&printsec=frontcover&source=gbs_ge_summary_r&cad=0#v=onepage&q&f=false
24 https://archive.org/details/leproblmemontai00casagoog/page/n4/mode/2up
25 https://www.rothschildarchive.org/business/other_business/the_alliance_assurance_company
26 https://dn790008.ca.archive.org/0/items/historyoflloydso00martuoft/historyoflloydso00martuoft.pdf
27 https://www.legislation.gov.uk/ukpga/Vict/7-8/32/enacted
28 https://www.rothschildarchive.org/business/other_business/the_alliance_assurance_company
29 https://ora.ox.ac.uk/objects/uuid:749fdedf-00e9-4160-82d7-d5eea0ec7d1d
30 https://assets.lloyds.com/assets/pdf-lloyds-acts-mar07lloydsact1911/1/pdf-lloyds-acts-Mar07LloydsAct1911.pdf
31 https://www.genevaassociation.org/about-us/who-we-are
32 https://www.britannica.com/biography/Raymond-Barre
33 https://www.ecb.europa.eu/press/key/date/2011/html/sp110201.en.html
34 https://www.iais.org/about-the-iais/what-we-do/
35 https://www.bis.org/media-releases/19981006-international-association-insurance-supervisors-iais-fifth-annual-conference-new-global
36 https://www.iais.org/about-the-iais/partners/
37 https://www.iais.org/uploads/2025/06/IAIS-ICPs-and-ComFrame-December-2024.pdf
38 https://www.imf.org/-/media/files/publications/cr/2022/english/1gbrea2022010.pdf
39 https://ideas.repec.org/a/pal/gpprii/v30y2005i1p29-33.html
40 https://www.bis.org/publications/fsi-summary-holistic-framework-executive-summary.pdf
41 https://www.iais.org/activities-topics/financial-stability/holistic-framework/
42 https://www.iais.org/2022/12/fsb-endorses-the-iais-holistic-framework-and-discontinues-identification-of-global-systemically-important-insurers-g-siis/
43 https://www.investopedia.com/terms/c/creditdefaultswap.asp
44 https://www.reuters.com/article/world/the-big-money-how-aig-fell-apart-idUSMAR859727/
45 https://www.gao.gov/assets/a295528.html
46 https://www.reuters.com/article/world/goldmans-share-of-aig-bailout-money-draws-fire-idUSN17127064/
47 https://publications.parliament.uk/pa/cm201012/cmselect/cmtreasy/writev/1866/1866.pdf
48 https://twn.my/announcement/CRAs-summary.pdf
49 https://www.ecb.europa.eu/press/conferences/shared/pdf/20171023_credit_banking_monetary_policy/Uhlig_presentation.pdf
50 https://www.reuters.com/article/business/us-credit-raters-set-back-on-first-amendment-judge-idUSTRE7AO1L2/
51 https://www.sciencedirect.com/science/article/pii/S1059056025002199
52 https://actuaries.blog.gov.uk/2021/03/02/pandemic-bonds-what-are-they-and-how-do-they-work/
54 https://www.munichre.com/en/solutions/for-industry-clients/insure-ai.html
55 https://www.gov.uk/government/publications/ai-safety-summit-2023-the-bletchley-declaration/the-bletchley-declaration-by-countries-attending-the-ai-safety-summit-1-2-november-2023
56 https://agentinsured.eu/articles/lloyds-london-market-ai-insurance-capacity-2026
57 https://www.vanta.com/collection/iso-42001/iso-42001-and-eu-ai-act
58 https://www.theguardian.com/technology/2026/sep/16/ai-tech-regulation-government-action-yoshua-bengio
59 https://www.bis.org/speeches/20260312-new-players-old-risks-financial-stability-changing-landscape
60 https://www.ecb.europa.eu/pub/pdf/other/price_stability_web_2011en.pdf
61 https://www.bis.org/speeches/20150415-should-banks-be-bailed-out
62 https://www.germanwatch.org/en/cri
63 https://www.thecorporategovernanceinstitute.com/insights/lexicon/what-is-reputational-risk/
64 https://financialservices.house.gov/news/documentsingle.aspx?DocumentID=409457
65 https://gpmb.org/reports/m/item/the-changing-face-of-pandemic-risk-2024-report
66 https://pmc.ncbi.nlm.nih.gov/articles/PMC7543595/
67 https://www.investopedia.com/terms/b/blackswan.asp
68 https://www.eiopa.europa.eu/insurance-protection-gaps-changing-climate-2026-04-16_en
69 https://edition.cnn.com/2023/07/12/business/farmers-insurance-florida
70 https://www.ngfs.net/en/publications-and-statistics/publications/ngfs-climate-scenarios-central-banks-and-supervisors
71 https://www.thecityuk.com/news/widening-climate-insurance-gaps-threatens-investment-and-economic-growth/
72 https://www.insurance.ca.gov/01-consumers/200-wrr/California-FAIR-Plan.cfm
73 https://jameshallam.co.uk/war-risk-insurance/
74 https://www.miga.org/political-risk-insurance
75 https://www.allianz-trade.com/en_GB/campaign/instant-quote-for-trade-credit-insurance-for-small-businesses.html
76 https://core.axa-im.com/pandemic-bonds-how-they-can-help-finance-fight-against-coronavirus
77 https://environment.ec.europa.eu/law-and-governance/environmental-compliance-assurance/environmental-liability_en
78 https://www.eiopa.europa.eu/browse/digitalisation-and-financial-innovation/cyber-insurance_en
79 https://www.investopedia.com/terms/d/directors-and-officers-liability-insurance.asp
80 https://www.waib.co.uk/2026/public-liability-insurance-for-food-businesses/
81 https://www.iosco.org/about/?subsection=about_iosco
82 https://www.ifrs.org/sustainability/knowledge-hub/introduction-to-issb-and-ifrs-sustainability-disclosure-standards/
83 https://www.bis.org/project/aise
84 https://www.rothschildarchive.org/business/other_business/the_alliance_assurance_company
85 https://www.wildlifetrusts.org/news/celebrating-100-years-nature-conservation
86 https://www.amazon.com/dp/1555919898?lv=shuf&channelId=500&plpRedirect=mhFallback
87 https://s3.amazonaws.com/berkley-center/921130InterfaithDeclarationCodeEthicsBusiness.pdf
88 https://www.smithschool.ox.ac.uk/sites/default/files/inline-files/Stranded-Assets-Forum-March-2014-Summary-of-Proceedings.pdf
89 https://www.sciencedirect.com/science/article/pii/S1877042815060590
90 https://www.weltethos.org/en/about-the-foundation/global-ethic-declaration/
91 https://archive.org/details/in.ernet.dli.2015.201244/page/n1/mode/2up
92 https://www.cbcew.org.uk/nostra-aetate/
93 https://edition.cnn.com/2019/10/08/world/david-de-rothschild-modern-explorers